Acheter un logement énergivore implique de prévoir le prix du bien, mais aussi le budget nécessaire pour améliorer son isolation, son chauffage et ses performances énergétiques. Plusieurs solutions permettent d’anticiper ces dépenses : intégrer une enveloppe travaux au prêt immobilier, solliciter un éco-prêt à taux zéro (éco-PTZ), étudier le prêt à taux zéro (PTZ) pour l’acquisition d’un logement ancien avec travaux et mobiliser certaines aides à la rénovation. La clé consiste à préparer les devis et à vérifier les conditions de cumul avant de finaliser le financement.
Le montage doit distinguer trois éléments : le crédit destiné à acheter le logement, les prêts complémentaires affectés aux travaux et les subventions susceptibles de réduire le reste à charge. Leur combinaison dépend du bien, de la situation de l’acquéreur et de la nature des rénovations envisagées.
Comment intégrer les travaux énergétiques au prêt immobilier dès l’achat ?
La première possibilité consiste à demander un prêt immobilier couvrant à la fois l’acquisition et une partie des travaux. Cette solution permet de réfléchir au financement comme à un projet unique plutôt que de rechercher un crédit supplémentaire après avoir acheté le logement.
Le choix de l’établissement bancaire constitue également une étape importante dans la préparation du financement. Il convient d’examiner les modalités du crédit immobilier, les possibilités de financement des travaux et leur compatibilité avec votre capacité de remboursement. Pour étudier les solutions de financement disponibles et avancer dans votre démarche, vous pouvez choisir la SG pour concrétiser votre projet immobilier. Cette réflexion permet d’intégrer le coût des rénovations dans une stratégie financière cohérente dès l’acquisition.
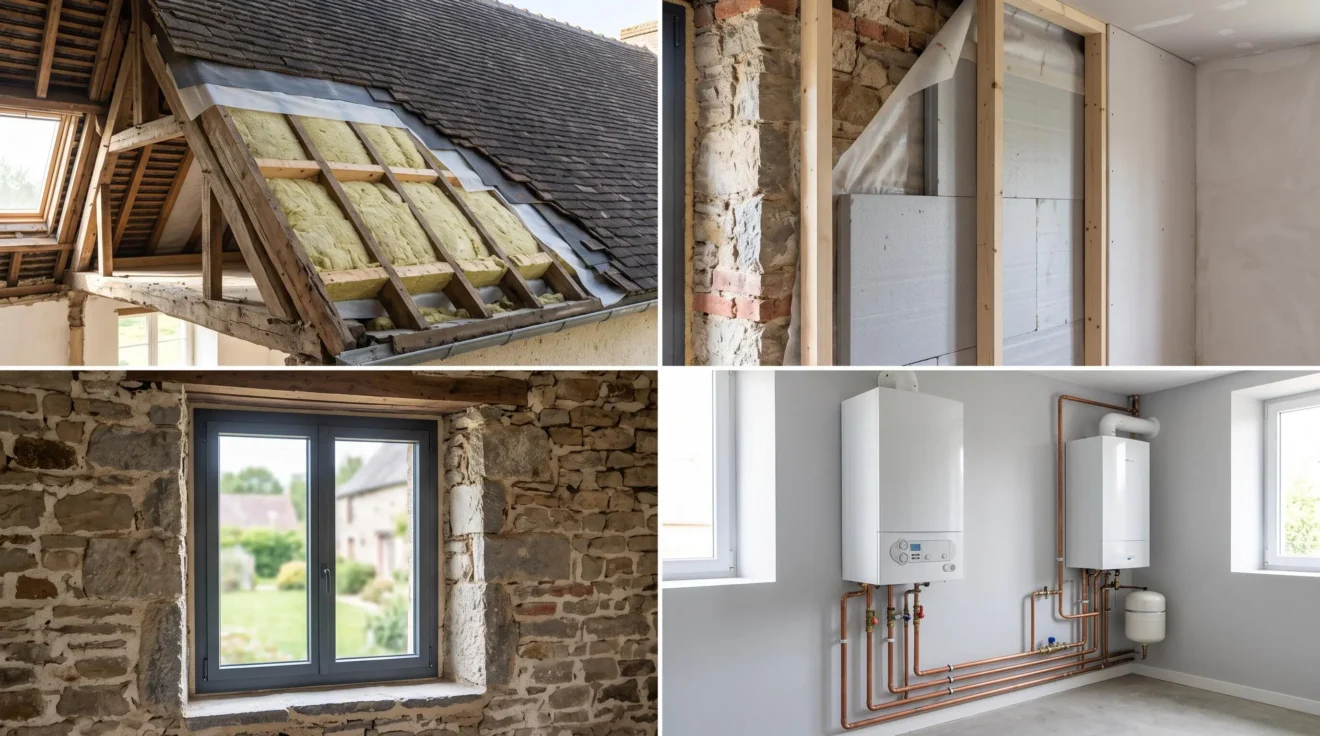
Pour préparer cette demande, il faut distinguer les travaux immobiliers, comme l’isolation des murs, la réfection de la toiture ou le remplacement des fenêtres, des achats mobiliers et des équipements dissociables du bien. Les banques peuvent examiner les premiers dans le cadre du financement immobilier, mais les dépenses acceptées et les justificatifs exigés varient selon les établissements.
Un prêt immobilier peut intégrer certains travaux liés au logement dans le financement de l’acquisition. Un prêt travaux autonome relève, quant à lui, du crédit à la consommation et constitue un financement distinct. Ces deux solutions présentent des modalités, des durées, des taux et des conditions de remboursement différents. Le financement immobilier ne couvre donc pas automatiquement les dépenses mobilières ou les équipements dissociables du bien.
Les devis constituent des pièces essentielles du dossier. Ils permettent de détailler le montant des rénovations, la nature des interventions prévues et leur calendrier prévisionnel. Il faut également demander comment les fonds seront débloqués : certaines opérations nécessitent des factures ou des justificatifs avant le versement des sommes réservées aux travaux.
Avant de retenir cette formule, comparez le montant emprunté, les mensualités, la durée du crédit, le coût total et les modalités de déblocage. Une enveloppe travaux trop élevée peut dégrader la capacité de remboursement ; une enveloppe insuffisante risque au contraire de laisser un financement complémentaire à trouver après l’achat.
L’éco-PTZ : financer les rénovations énergétiques sans intérêts
L’éco-prêt à taux zéro est un crédit destiné au financement de travaux de rénovation énergétique. Il présente un intérêt particulier lors d’une acquisition, car il peut être préparé concomitamment au prêt immobilier. L’acquéreur peut ainsi étudier deux financements complémentaires : l’un pour acheter le logement, l’autre pour améliorer sa performance énergétique.
Ce dispositif est accessible sans condition de ressources, sous réserve de respecter les critères réglementaires. Le logement doit notamment être achevé depuis au moins deux ans et répondre aux conditions d’usage prévues par le dispositif, notamment comme résidence principale. Les travaux doivent appartenir aux catégories éligibles et respecter les exigences techniques applicables. Le recours à une entreprise répondant aux critères de qualification requis est également nécessaire.
Le plafond de l’éco-PTZ peut atteindre 50 000 euros, pour une durée maximale de 20 ans, mais le montant dépend de la nature des travaux et des critères réglementaires. Les conditions officielles de l’éco-PTZ précisent également l’ancienneté du logement et son usage en résidence principale.
Pour préparer le dossier, rassemblez les devis détaillés et les justificatifs demandés par l’établissement prêteur. Si l’éco-PTZ est sollicité en même temps que le financement de l’acquisition, il faut anticiper les documents et l’engagement de réaliser les travaux dans les délais réglementaires. La banque examine également la solvabilité de l’emprunteur.
Le plafond de l’éco-PTZ peut atteindre 50 000 euros, pour une durée maximale de 20 ans, mais le montant dépend de la nature des travaux et des critères réglementaires. Les conditions officielles de l’éco-PTZ précisent également l’ancienneté du logement et son usage en résidence principale.
À retenir : l’éco-PTZ ne constitue pas une subvention. Le capital emprunté reste à rembourser, même si aucun intérêt n’est facturé dans le cadre du dispositif.
Le PTZ pour acheter un logement ancien avec travaux
Le prêt à taux zéro (PTZ) destiné à l’achat d’un logement ancien répond à une logique différente de celle de l’éco-PTZ. Il contribue au financement de l’acquisition sous certaines conditions, tandis que l’éco-PTZ est spécifiquement destiné aux travaux de rénovation énergétique. Les deux dispositifs ne doivent donc pas être confondus dans le plan de financement.
Pour bénéficier du PTZ dans l’ancien avec travaux, le logement doit notamment se situer en zone B2 ou C. Les travaux doivent représenter au moins 25 % du coût total de l’opération. Cette proportion se calcule en comparant le montant des travaux retenus au coût global de l’opération selon les règles du dispositif.
Ce seuil signifie que le PTZ ancien ne convient pas à tous les logements énergivores. Un appartement nécessitant uniquement le remplacement de quelques fenêtres, par exemple, ne remplit pas automatiquement la condition de volume de travaux. Il faut également respecter les conditions de ressources, de primo-accession et d’occupation du logement.
La localisation doit donc être vérifiée avant de compter ce financement dans le budget. Les conditions du PTZ dans l’ancien permettent de contrôler les critères territoriaux et la proportion minimale de travaux.
Les travaux d’économies d’énergie financés par un éco-PTZ sont exclus des travaux énergétiques retenus pour le PTZ ancien : ils ne peuvent donc pas contribuer au seuil de 25 %. Pour les autres travaux énergétiques, des conditions de performance s’appliquent également. Si le logement dispose d’un DPE réalisé avant le 30 juin 2021 et encore valide, sa consommation énergétique annuelle doit être inférieure à 331 kWh/m². À défaut, le DPE établi après travaux doit correspondre à la classe D. Les travaux ne peuvent normalement commencer qu’après l’émission de l’offre de PTZ et doivent être achevés dans les trois ans, sous réserve des exceptions réglementaires.
MaPrimeRénov’ : quelles aides pour un logement énergivore ?
MaPrimeRénov’ peut réduire le coût des rénovations énergétiques, mais l’éligibilité ne découle pas uniquement de la classe énergétique du logement. Les conditions dépendent notamment des revenus du demandeur, du type de bien, de son occupation, des travaux et du parcours choisi.
La rénovation par geste : financer des travaux ciblés
Le parcours par geste concerne certaines interventions individuelles, par exemple des travaux d’isolation ou le remplacement d’un équipement de chauffage. Les dépenses doivent figurer parmi les opérations éligibles et respecter les critères techniques en vigueur. Les montants varient selon la situation du ménage et les caractéristiques des travaux.
Ce parcours peut être intéressant lorsqu’un acquéreur prévoit une amélioration ciblée plutôt qu’une rénovation globale. Il doit toutefois vérifier les équipements admis, les qualifications des entreprises et les conditions de dépôt avant de signer les devis définitifs.
La rénovation d’ampleur : un programme global et accompagné
Le parcours de rénovation d’ampleur s’adresse notamment aux logements classés E, F ou G avant travaux, sous réserve des conditions du dispositif. Il repose sur un programme global, un audit énergétique et un accompagnement adapté. L’objectif est d’obtenir une progression énergétique répondant aux critères réglementaires, et non de multiplier des interventions isolées sans cohérence.
Cette solution demande une préparation plus importante : les travaux doivent être organisés en fonction des résultats de l’audit et des objectifs attendus. Le propriétaire doit également respecter les conditions de ressources et d’occupation applicables.
Le calendrier de l’acquisition compte aussi. Une demande peut, sous les conditions prévues, être déposée après la signature du compromis de vente. Cela ne signifie pas que l’aide sera immédiatement versée : le justificatif de propriété définitive est nécessaire pour obtenir le paiement. Il faut donc prévoir une trésorerie suffisante pour couvrir les dépenses en attendant le versement effectif.
Les règles de cumul varient selon le parcours : MaPrimeRénov’ par geste peut être cumulée avec les CEE dans les limites d’écrêtement, tandis que la rénovation d’ampleur exclut ce cumul pour les mêmes travaux.
Quels financements complémentaires peuvent réduire le reste à charge ?
En complément des prêts et de MaPrimeRénov’, d’autres dispositifs peuvent contribuer au financement des travaux. Ils ne répondent toutefois pas tous à la même fonction et ne sont pas systématiquement cumulables.
| Solution | Fonction | Point de vigilance |
|---|---|---|
| Certificats d’économies d’énergie (CEE) | Aide proposée par les fournisseurs d’énergie pour certaines opérations éligibles. | Cumul variable selon le parcours MaPrimeRénov’. |
| Aides locales | Subvention complémentaire proposée par certaines collectivités. | Conditions et enveloppes propres à chaque territoire. |
| TVA réduite | Allègement fiscal applicable à certaines opérations de rénovation. | Taux dépendant de la nature des travaux et du logement. |
| Prêt avance rénovation | Crédit permettant de financer certains travaux avec remboursement généralement différé. | Garantie hypothécaire et dette à rembourser. |
Les CEE méritent une attention particulière. Dans le parcours MaPrimeRénov’ par geste, ils peuvent être cumulés avec la prime sous réserve des plafonds d’écrêtement. En revanche, ils ne sont pas cumulables avec le parcours de rénovation d’ampleur pour financer les mêmes travaux. Il faut donc choisir le parcours en tenant compte du programme de rénovation et du montant réellement mobilisable.
Le prêt avance rénovation constitue une autre solution pour certains propriétaires. Garanti par une hypothèque, ce crédit prévoit généralement un remboursement différé jusqu’à la vente du logement ou au règlement de la succession. La formule avec prise en charge des intérêts pendant les dix premières années est soumise à des conditions spécifiques. Ce mécanisme peut aider à financer des travaux sans augmenter immédiatement les remboursements habituels, mais la dette reste due.
Pour identifier les aides territoriales mobilisables, consultez France Rénov’ ou les services de la collectivité concernée.
Comment préparer son financement avant de signer l’achat ?
La réussite du montage dépend autant de l’ordre des démarches que du choix des prêts. Il faut connaître les travaux nécessaires avant de calculer la somme à emprunter et éviter de considérer comme acquises des aides qui n’ont pas encore été accordées.
- Analyser le DPE et l’audit énergétique. Repérez la classe énergétique, les principales faiblesses du logement et les éventuels travaux recommandés. Pour une rénovation globale, l’audit permet de structurer le programme.
- Identifier les travaux prioritaires. Examinez l’isolation, les menuiseries, la ventilation et le chauffage. Les interventions doivent être cohérentes : améliorer l’isolation sans étudier la ventilation peut notamment laisser subsister des problèmes de renouvellement de l’air.
- Obtenir des devis détaillés. Demandez des propositions précisant les matériaux, les équipements, les quantités et les prestations. Vérifiez les qualifications requises pour les travaux aidés.
- Contrôler les aides mobilisables. Étudiez l’éco-PTZ, le PTZ accession si le logement est éligible, MaPrimeRénov’, les CEE et les aides territoriales. Vérifiez les conditions et les règles de cumul avant tout engagement.
- Faire étudier le financement bancaire. Présentez le prix d’achat, les frais annexes, les devis, l’apport et les financements complémentaires envisagés. Demandez les modalités de déblocage des fonds et les justificatifs attendus.
- Calculer le reste à financer. Comparez les dépenses totales avec les ressources disponibles et les aides suffisamment établies. Conservez une marge pour les imprévus du chantier et les dépenses qui ne seraient pas éligibles.
Le budget doit être établi en distinguant clairement chaque poste de dépense. Il convient notamment d’additionner le prix d’achat, les frais d’acquisition, le coût des travaux et les dépenses annexes, puis de déduire les aides effectivement mobilisables. Les sommes simplement espérées ne doivent pas être considérées comme de la trésorerie disponible.
Cette démarche s’inscrit dans la construction d’un plan de financement immobilier cohérent, qui permet de confronter le besoin total à votre apport et à votre capacité de remboursement.
- Le montant total de l’acquisition et des frais annexes est chiffré.
- Les travaux prioritaires sont décrits dans des devis.
- Les conditions d’éligibilité aux aides sont vérifiées.
- Les délais et justificatifs des demandes sont identifiés.
- Le reste à financer est compatible avec la capacité de remboursement.
Les points essentiels pour sécuriser le budget des travaux
Financer les travaux d’un logement énergivore dès l’achat suppose de construire un budget global avant de signer. Le prêt immobilier peut intégrer une enveloppe travaux, tandis que l’éco-PTZ, le PTZ ancien et les aides à la rénovation peuvent compléter le montage lorsque leurs conditions sont remplies.
La priorité consiste à obtenir des devis fiables, à vérifier les dispositifs accessibles et à anticiper le calendrier de versement des aides. En distinguant les financements accordés des subventions encore conditionnelles, vous pouvez évaluer plus justement le reste à charge et éviter de commencer un projet immobilier avec un budget de rénovation insuffisant.